Ein Faltrad für Dienstfahrten kann kurze, wiederkehrende Wege im Unternehmen sinnvoll ergänzen, wenn diese bisher mit dem Taxi oder dem Pkw zurückgelegt werden und sich Gepäck sowie Abstellorte praktisch lösen lassen.
Die Wirtschaftlichkeit hängt von drei Bedingungen ab: der tatsächlichen Nutzungshäufigkeit, einer vollständigen Kostenrechnung aus Anschaffung und laufendem Betrieb sowie klaren betrieblichen Regeln für Aufbewahrung, Wartung und Zuständigkeit.
Erst wenn diese drei Punkte zusammenpassen, lohnt sich ein Praxistest im Firmenfuhrpark. Bei langen, unplanbaren oder gepäckintensiven Fahrten bleibt in der Regel ein anderes Verkehrsmittel die passendere Wahl.

Wann ein Faltrad Dienstfahrten sinnvoll ergänzt
Die Eignung hängt vom Wegeprofil ab, nicht von der Zahl der Falträder im Fuhrpark. Zwei Fragen entscheiden: Welche Wege passen, und wann bleiben Taxi oder Pkw die bessere Wahl?

Geeignete Einsatzprofile im Geschäftsalltag
Ein Faltrad für Dienstfahrten passt vor allem zu kurzen, planbaren Wegen, die heute regelmäßig mit Taxi oder Pkw gefahren werden.
- Kurze Strecken zwischen Büro, Bahnhof, Kunden- und Projektstandort, die mehrmals pro Woche anfallen.
- Relationen, auf denen aktuell überwiegend Taxi oder der eigene Pkw für die letzte Meile genutzt wird.
- Termine mit wenig Gepäck, bei denen am Zielort ein sicherer Abstellplatz vorhanden ist.
- Wege, die sich im Kalender klar wiederholen und sich deshalb im Pilot gut messen lassen.
Wann Taxi oder Pkw die passendere Option bleiben
Taxi oder Pkw bleiben sinnvoll, wenn die Fahrt selten, lang oder schwer planbar ist.
- Spontane Termine ohne Vorlaufzeit oder mit engem Zeitfenster.
- Größere Entfernungen oder Fahrten mit mehreren Personen beziehungsweise umfangreichem Material.
- Fehlende sichere Aufbewahrung am Zielort oder eine Nutzungshäufigkeit, die den organisatorischen Aufwand nicht rechtfertigt.
Wirtschaftlichkeit mit Taxi und Pkw nachvollziehbar berechnen
Die Wirtschaftlichkeit lässt sich nur mit den eigenen Zahlen berechnen, nicht mit einem pauschalen Sparwert. Stellen Sie die tatsächlichen Taxi- oder Pkw-Kosten den umgelegten Faltradkosten gegenüber.
Kostenblöcke für den Vergleich
Tragen Sie für beide Seiten reale Werte aus Ihrem Betrieb ein.
| Kostenblock | Taxi/Pkw | Faltrad |
|---|---|---|
| Kosten pro vergleichbarer Fahrt | Ihr tatsächlicher Preis pro Fahrt | entfällt |
| Fahrten pro Jahr | Ihre bisherige Nutzungshäufigkeit | vermeidbare Fahrten pro Jahr |
| Anschaffung und Zubehör | entfällt | Kaufpreis, Schloss, Tasche, Beleuchtung |
| Wartung, Ersatzteile, Service | entfällt | laufende Kosten laut Serviceplan |
| Aufbewahrung und Verwaltung | entfällt | Lager-, Ausgabe- und Dokumentationsaufwand |
Ergebnis der Wirtschaftlichkeitsrechnung
Aus den Eingaben ergibt sich ein unternehmensspezifischer Jahreswert, kein allgemeiner Sparbetrag.
- Jährliche Taxi-/Pkw-Kosten = Kosten je Fahrt (€) × vermeidbare Fahrten pro Jahr.
- Jährliche Faltradkosten = (Anschaffung und Zubehör ÷ Nutzungsdauer in Jahren) + laufende Kosten pro Jahr.
- Break-even-Fahrten = jährliche Faltradkosten ÷ vermeidbare Kosten je Fahrt. Liegt Ihre tatsächliche Fahrtzahl darüber, arbeitet das Faltrad wirtschaftlich; liegt sie darunter, bleibt Taxi oder Pkw günstiger.
Eine ausführliche Beispielrechnung über drei Jahre mit Kaufpreis, Wartung und Ersatzteilen finden Sie im Beitrag Faltrad-Kosten über drei Jahre. Ein positives Rechenergebnis genügt allerdings nicht, wenn sich das Wegeprofil organisatorisch nicht sauber abbilden lässt; dafür klären die folgenden Abschnitte Bahnreisen, Steuern und die betriebliche Einführung.
Mit Bahn und Faltrad die letzte Meile planen
Bei der DB kann ein zusammengeklapptes Faltrad die letzte Meile organisatorisch vereinfachen. Andere Verkehrsbetriebe und die Zielorte benötigen dafür jedoch eigene Regeln.
DB-Reise mit zusammengeklapptem Faltrad
Wer ein Faltrad für Dienstreisen im Fernverkehr nutzt, profitiert von klaren Vorgaben: Die Deutsche Bahn erlaubt es, ein zusammengeklapptes Faltrad kostenfrei als Handgepäck mitzunehmen, ohne Fahrradkarte oder Stellplatzreservierung. Das Faltrad muss dafür wie Gepäck sicher verstaut werden; Gänge, Türen und Sicherheitseinrichtungen wie Feuerlöscher bleiben frei. Für die betriebliche Regel zählt zusätzlich, ob sich das gefaltete Maß des jeweiligen Modells praktisch im Gepäckbereich oder unter dem Sitz unterbringen lässt.
Regionale Betreiber und Zielorte separat planen
Regionale Verkehrsverbünde, Busse und Straßenbahnen können eigene Tarif- und Mitnahmebedingungen haben, die von der DB-Regel abweichen.
- Prüfen Sie vor der ersten Fahrt die Mitnahmebedingungen des jeweiligen Nahverkehrsbetreibers, statt die DB-Regel als allgemeingültig anzunehmen.
- Für nicht zusammengeklappte Fahrräder nennt die DB eine Fahrradtageskarte im Nahverkehr für 7,50 Euro pro Rad und Tag; dieser Wert gilt nicht automatisch für andere Betreiber oder für zusammengeklappte Falträder.
- Legen Sie für Büro, Hotel und Kundenstandort eine Regel zur sicheren Abstellung und Rückgabe fest, damit das Faltrad am Zielort nicht ungeschützt steht.
Einen vollständigen Ablaufplan für Gepäck, Umstiege und Hotelaufbewahrung liefert der Beitrag Dienstreise mit dem Faltrad planen.
Steuern und Reisekosten getrennt einordnen
Rechtsrahmen und operative Kostenrechnung sollten getrennt betrachtet werden. Die folgenden Punkte sind konkrete Klärfragen, keine pauschale Zusage zu Absetzbarkeit oder Steuerersparnis.
Arbeitsweg oder berufliche Auswärtstätigkeit
Die Entfernungspauschale für den Weg zur ersten Tätigkeitsstätte gilt unabhängig vom gewählten Verkehrsmittel und ist von beruflich veranlassten Fahrten im Rahmen einer Auswärtstätigkeit zu unterscheiden.
Fahrten zu Kunden-, Projekt- oder sonstigen auswärtigen Terminen zählen in der Regel zur Auswärtstätigkeit und sollten in der internen Reisekostenordnung mit eigener Erstattungs- und Dokumentationsregel erfasst werden.
Diese Abgrenzung entscheidet, welche Fahrten überhaupt in Ihre Wirtschaftlichkeitsrechnung mit dem Faltrad einfließen.
Mögliche Steuerfreiheit der Fahrradüberlassung
Nach aktuellem Stand kann die zusätzliche Überlassung eines betrieblichen Fahrrads zum ohnehin geschuldeten Arbeitslohn steuerfrei bleiben, sofern das Fahrrad kein Kraftfahrzeug im Sinne des Einkommensteuergesetzes ist. Die Regelung ist nach aktuellem Stand letztmals für den Veranlagungszeitraum 2030 anzuwenden. Eine Gehaltsumwandlung fällt nicht unter diese Steuerfreiheit, und die konkrete lohn- und umsatzsteuerliche Behandlung sollte vorab mit Ihrer Lohnbuchhaltung oder Steuerberatung geklärt werden, bevor Sie die Überlassung im Fuhrpark einführen.
Firmen-Falträder mit Zuständigkeiten einführen
Die betriebliche Organisation entscheidet, ob ein Faltrad-Pilot funktioniert, nicht allein die Anschaffung. Legen Sie zuerst Zuständigkeiten fest und ordnen Sie danach passende Produkteigenschaften konkreten Prioritäten zu.
Betriebsregeln vor der Ausgabe festlegen
Legen Sie vor dem Start eine feste Reihenfolge mit klaren Zuständigkeiten fest.
- Eine verantwortliche Stelle für Fuhrpark, Buchung, Ausgabe, Rückgabe und Schadensmeldung benennen.
- Aufbewahrungsort, Zugangsregel und, wenn nötig, eine Transporthülle für die Fahrt festlegen.
- Wartungsplan und Serviceweg anhand der Herstellerangaben zum jeweiligen Modell vor der ersten Ausgabe klären.
- Eine kurze Einweisung zu Falten, Verstauen und Rückgabe dokumentieren, damit jede nutzende Person denselben Ablauf kennt.
Mit einem begrenzten Pilot zur Anschaffungsentscheidung
Ein begrenzter Pilot mit wenigen Wegen und Mitarbeitenden liefert belastbarere Daten als eine sofortige Flottenentscheidung. Prüfen Sie die folgenden fünf Punkte vor dem Kauf.
- Vorher-Nutzung dokumentiert: Reale Taxi- oder Pkw-Kosten und Fahrtenzahl der letzten Monate liegen vor. Wenn nicht, erfassen Sie diese Zahlen zunächst für mindestens vier Wochen.
- Pilotstrecken festgelegt: Ein bis zwei wiederkehrende Wege mit klaren Teilnehmenden sind ausgewählt. Wenn nicht, prüfen Sie das Wegeprofil aus dem ersten Abschnitt erneut.
- Steuer- und Betreiberfragen bestätigt: Lohnbuchhaltung und relevante Verkehrsbetriebe haben die Bedingungen bestätigt. Wenn nicht, holen Sie diese Rückmeldung ein, bevor Sie Räder ausgeben.
- Zuständigkeit geklärt: Aufbewahrung, Ausgabe, Wartung und Schadensmeldung haben je eine verantwortliche Stelle. Wenn nicht, ordnen Sie die Zuständigkeiten aus dem Einführungsabschnitt zu.
- Auswertungskriterium festgelegt: Vorab ist definiert, ab welcher Nutzungshäufigkeit oder welchem Rechenergebnis Anschaffung, Anpassung oder Verzicht folgen. Wenn nicht, übernehmen Sie das Kriterium aus der Wirtschaftlichkeitsrechnung, bevor der Pilot startet.
Starten Sie den Testlauf für vier bis sechs Wochen mit einem festen Wegeprofil, um die reale Ersparnis zu messen. Wenn Sie die Flotteneinführung vorbereiten möchten, prüfen wir gern gemeinsam mit Ihnen die passende Modellauswahl für Ihr Unternehmen.
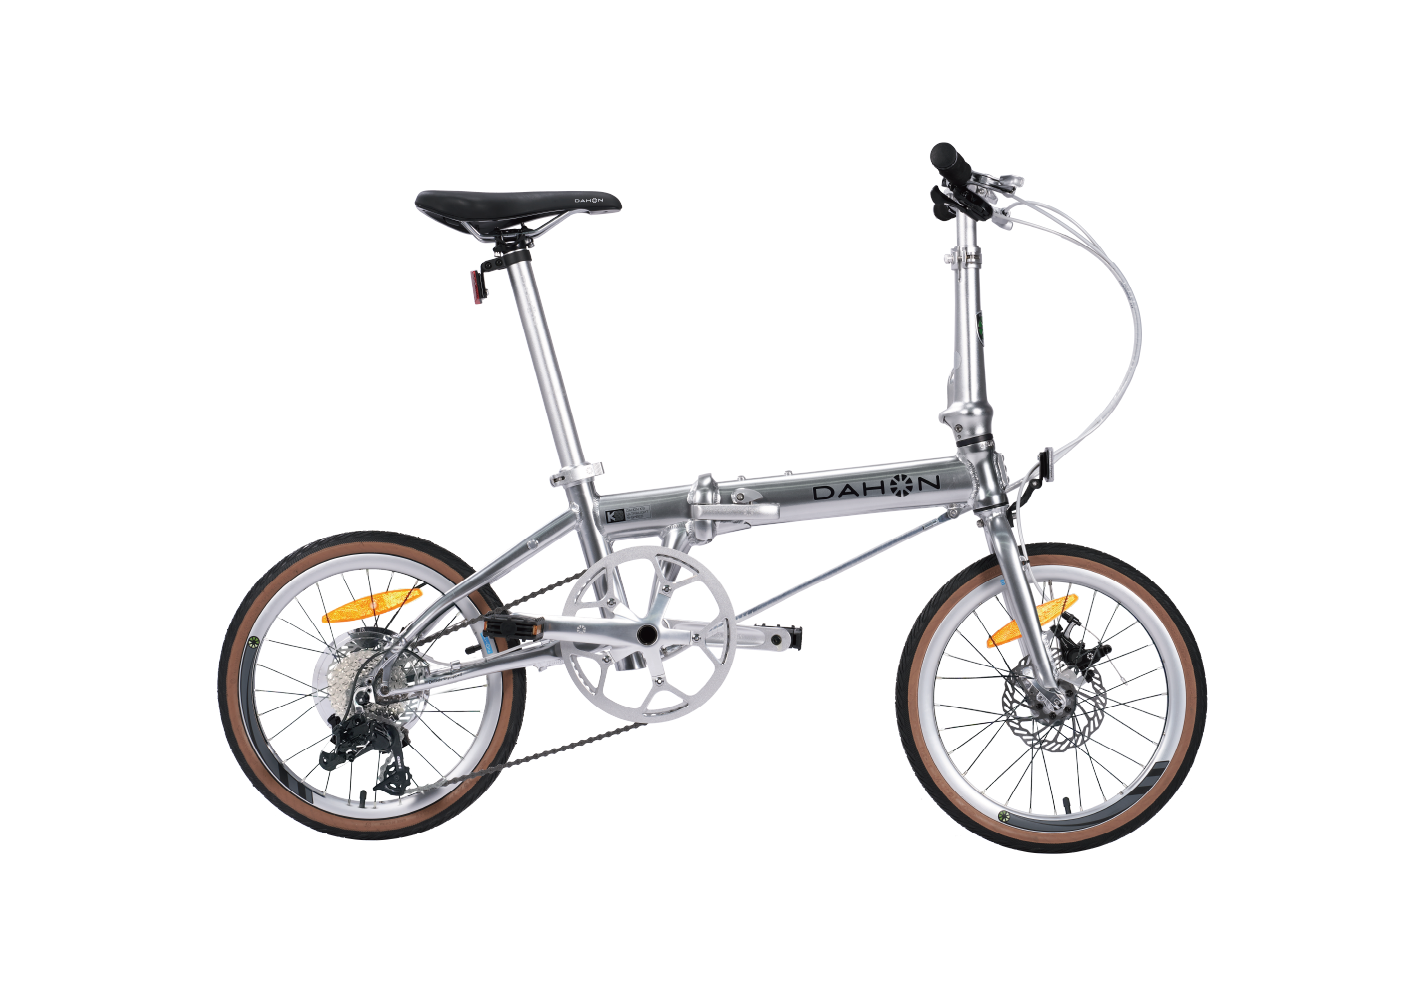
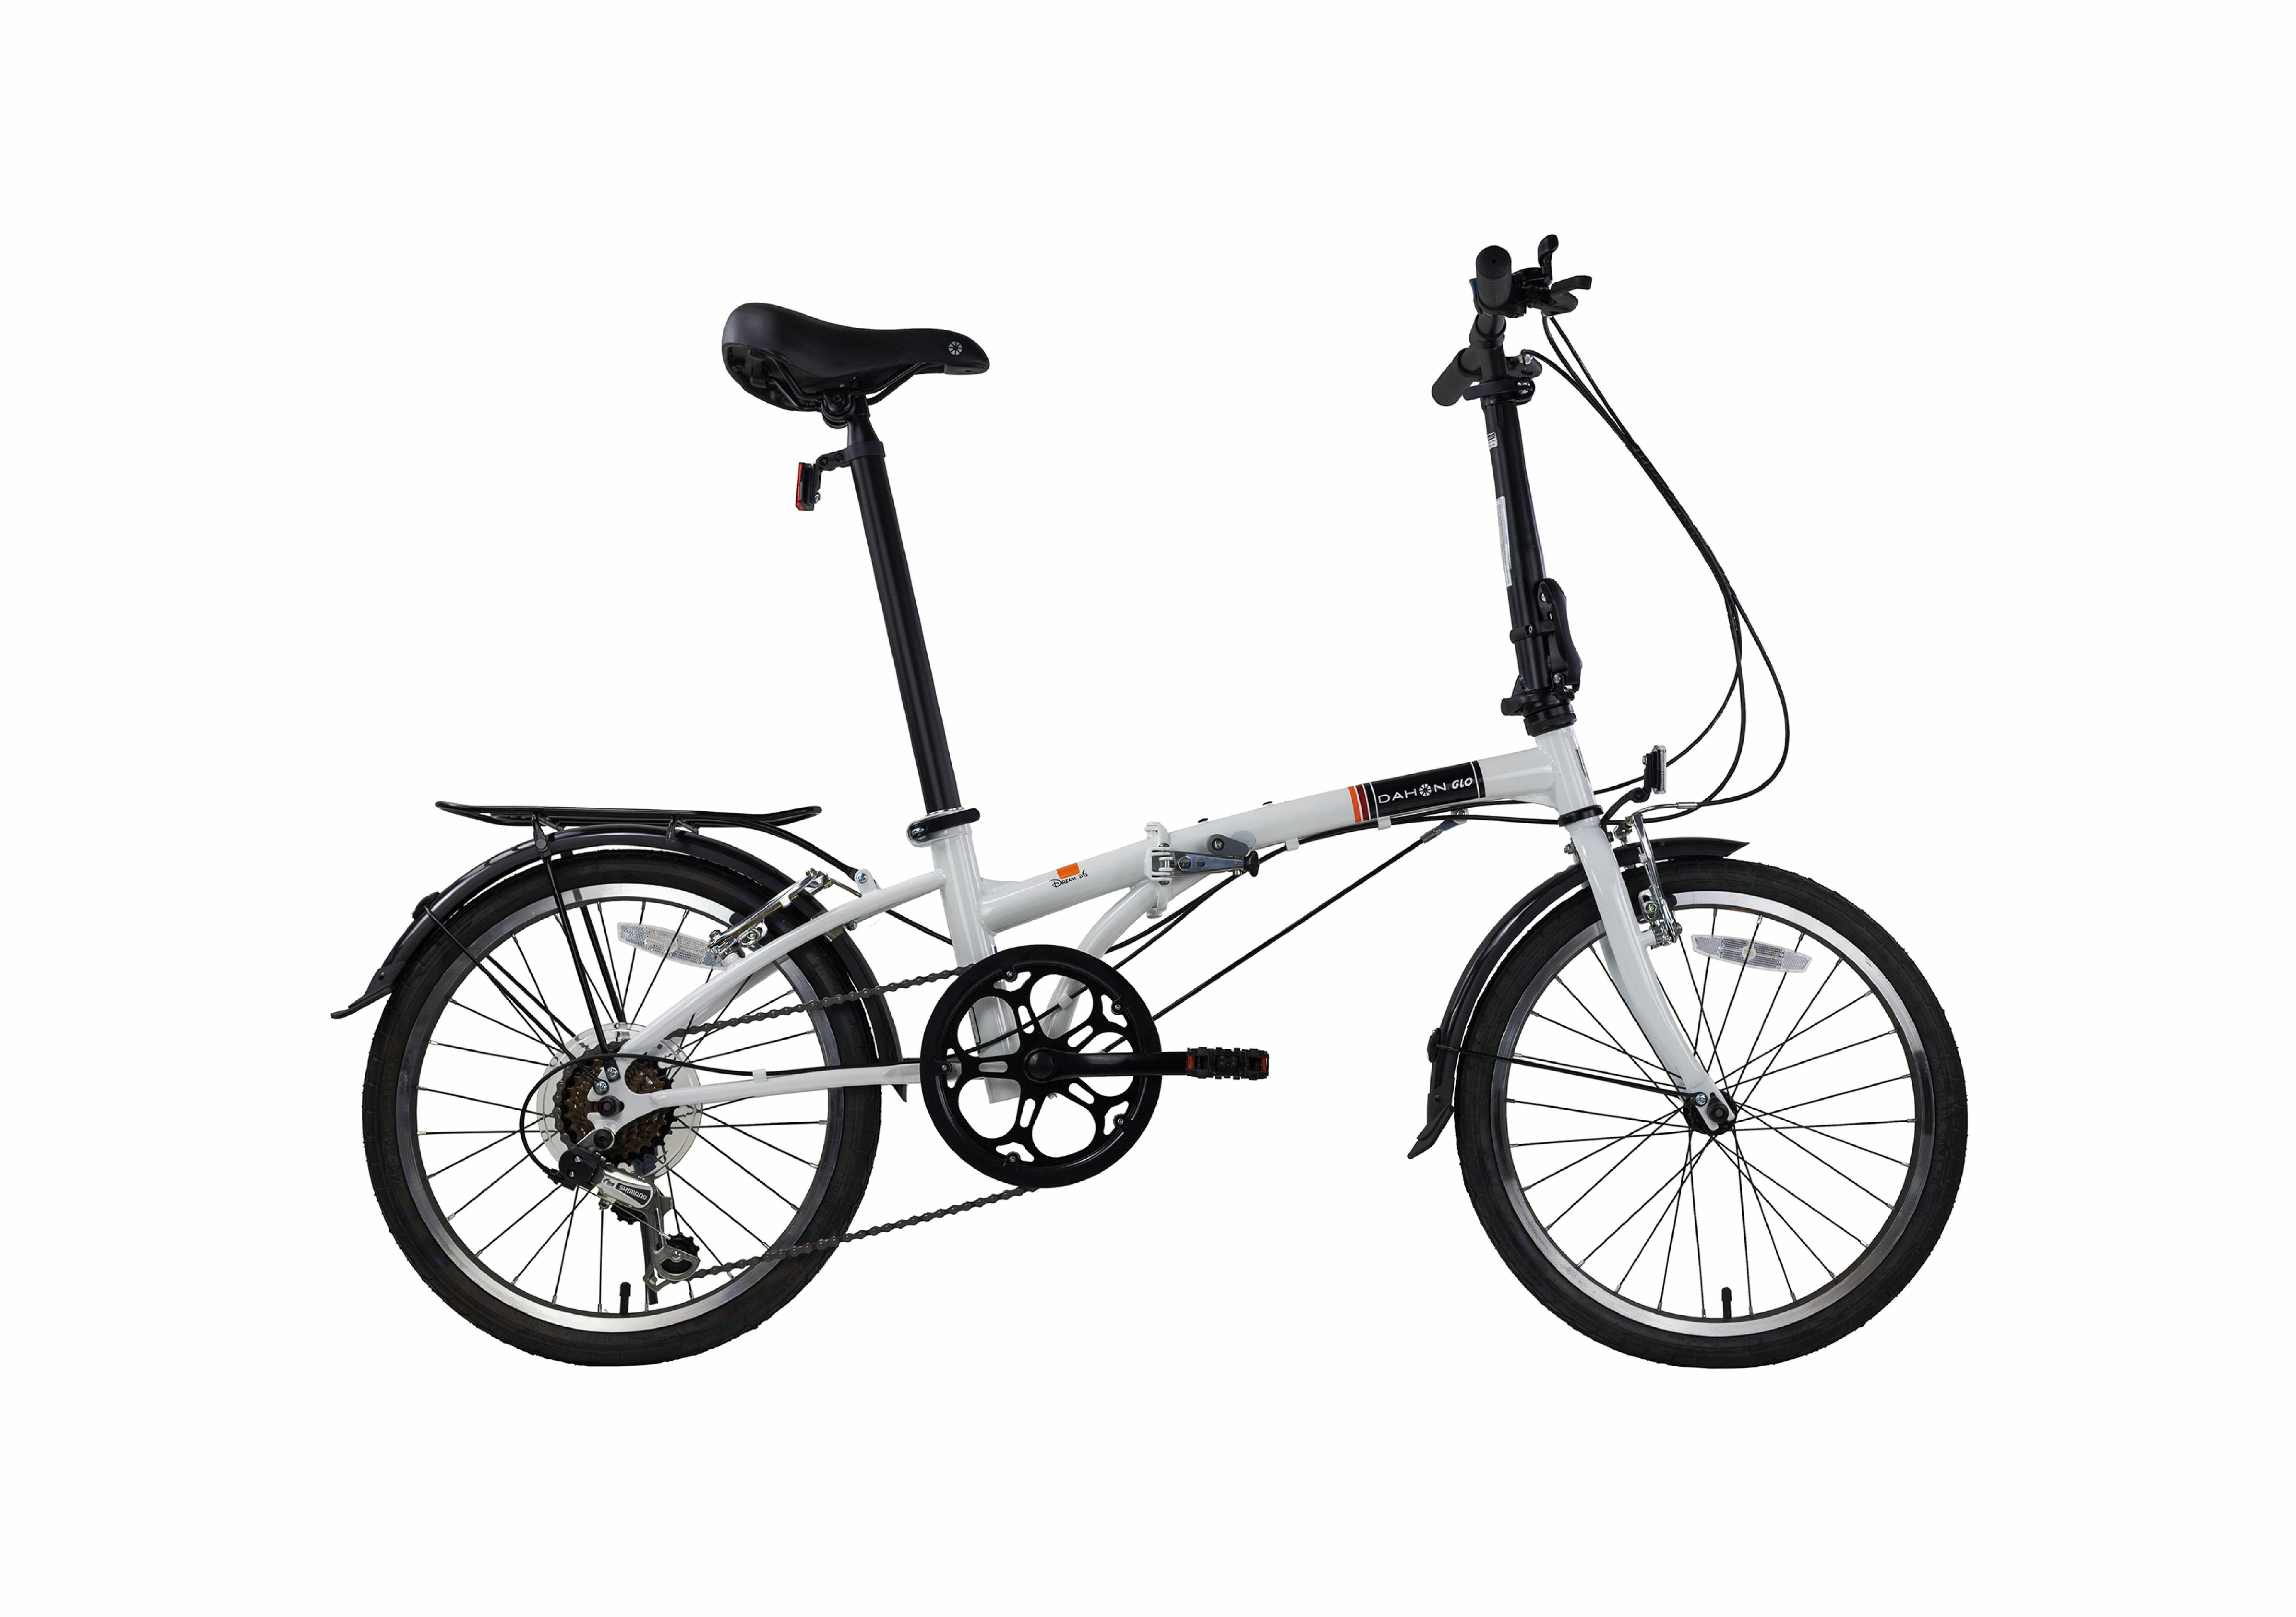
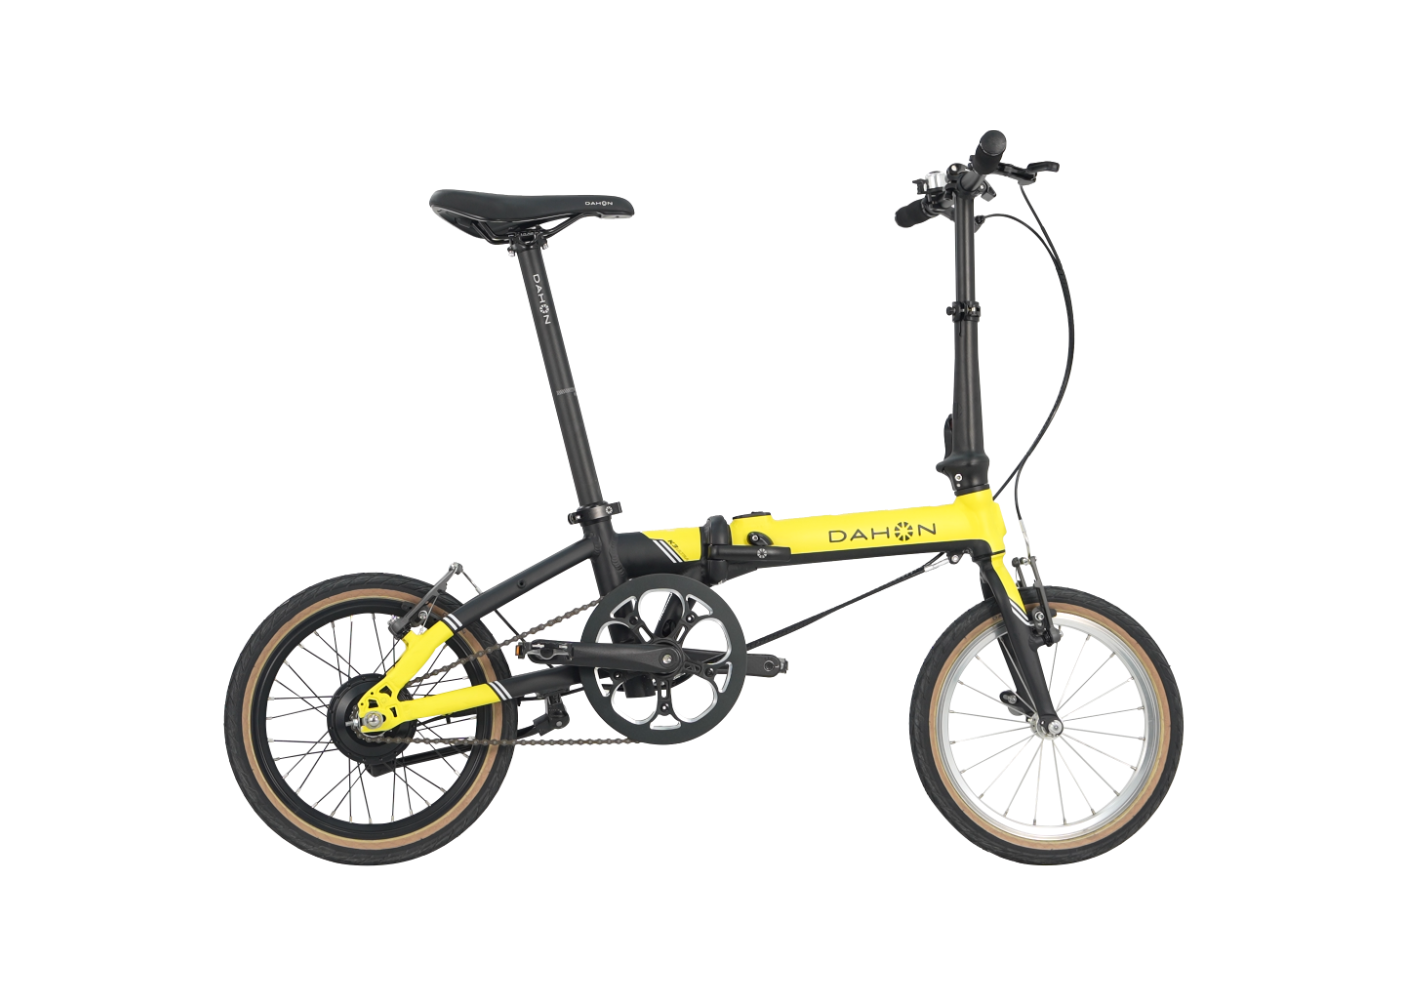
Wer das Faltrad häufig trägt, findet im DAHON HIT D6 mit 11,54 kg eine leichtere Referenz. Einen Überblick über weitere Modelle für Pendeln und Reisen bietet unsere Kollektion Falträder für Pendeln und Reisen.
Häufige Fragen zu Falträdern für Dienstfahrten
Wie können Unternehmen die steuerliche Behandlung eines Firmen-Faltrads einordnen?
Die zusätzliche Überlassung eines betrieblichen Fahrrads zum ohnehin geschuldeten Arbeitslohn kann steuerfrei bleiben, während eine Gehaltsumwandlung nicht unter diese Regelung fällt. Klären Sie die konkrete Lohn- und Umsatzsteuerbehandlung für Ihr Modell vorab mit der Lohnbuchhaltung oder Steuerberatung, bevor Sie die Überlassung vertraglich festschreiben.
Welche Aufbewahrungs- und Transportbedingungen sollten Firmen festlegen?
Ein zusammengeklapptes Faltrad reist bei der DB kostenfrei als Handgepäck, doch regionale Verkehrsbetriebe, Hotels und Kundenstandorte können eigene Regeln zu Mitnahme und sicherer Abstellung haben. Prüfen Sie diese Bedingungen je Zielort einzeln, statt die DB-Regel als allgemeingültig anzunehmen.
Welchen Wartungsaufwand sollten Fuhrparkverantwortliche einplanen?
Der tatsächliche Wartungsaufwand richtet sich nach den Herstellerangaben zum jeweiligen Modell und dem Serviceweg, den Sie vor der Ausgabe festlegen. Ordnen Sie einer Stelle die Zuständigkeit für Defektmeldung und Dokumentation zu, damit Räder nicht wegen kleiner Mängel ungenutzt bleiben.
Wann fällt die Kostenrechnung nicht zugunsten des Faltrads aus?
Bei seltener Nutzung, langen oder unplanbaren Strecken und hohem Verwaltungsaufwand kann die Rechnung zugunsten von Taxi oder Pkw ausfallen. Rechnen Sie die Formel aus dem Kostenabschnitt mit Ihren eigenen Zahlen erneut durch, bevor Sie eine Anschaffung ausschließen.
Wie sollte die Nutzung eines Firmenfaltrads dokumentiert werden?
Ein einfaches digitales oder schriftliches Fahrtenbuch reicht in der Regel für die betriebliche Organisation aus. Darin sollten Datum, nutzende Person, Fahrtzweck, Ausgabe- und Rückgabezeit sowie erkennbare Schäden festgehalten werden. Welche Angaben zusätzlich für steuerliche oder versicherungsrechtliche Zwecke erforderlich sind, sollte das Unternehmen mit seiner Buchhaltung und Versicherung klären.